2024年1-10月仪器仪表行业经济运行简况
2024年1-10月,我国仪器仪表行业整体保持平稳增长态势,产销衔接良好,出口结构持续优化,但部分细分领域仍面临需求不足和成本压力。以下是行业经济运行的主要特点。
一、总体规模与销售表现
1-10月,仪器仪表行业增加值同比增长约6.5%,增速较上年同期提高1.2个百分点。行业主营业务收入累计超过8500亿元,同比增长约7.0%,其中仪器仪表销售产值增速达到7.3%,产销率保持在97%以上,显示市场供需基本平衡。从单月数据看,10月受部分项目集中交付带动,销售产值环比增长2.1%,同比增长6.8%。
二、主要细分领域销售情况
- 工业自动化仪表与控制系统:受益于制造业智能化改造和重点项目推进,1-10月销售收入同比增长约9.0%,其中PLC、DCS和智能执行机构销售表现突出,增速超过10%。
- 分析仪器与光学仪器:环保监测、生物医药和科研需求继续保持拉动作用,销售收入同比增长约7.5%。光谱仪、色谱仪和质谱仪等高端产品国产化率稳步提升,带动相关销售额增长。
- 电工仪器仪表:智能电表及用电信息采集系统需求稳定,销售收入同比增长约5.8%;出口市场在中东、东南亚等地区表现较好,部分对冲了国内招标节奏放缓的影响。
- 试验机与专用检测设备:受汽车、航空航天及新能源电池检测需求带动,销售收入同比增长约8.2%,但国内中低端产品价格竞争加剧,企业利润率有所承压。
- 传感器与元器件:1-10月销售收入同比增长约10.5%,其中MEMS传感器、工业传感器和 automotive 传感器需求旺盛,成为行业增长较快的板块。
三、出口与贸易情况
据海关统计,1-10月仪器仪表行业出口交货值同比增长约8.0%,出口金额约420亿美元。出口产品结构持续优化,数字化、智能化仪表和高端分析仪器出口占比提升。对“一带一路”沿线国家出口增长较快,其中对东盟出口同比增长约12%,对中东欧出口增长约9%。进口方面,高端精密仪器仍依赖进口,1-10月进口金额约380亿美元,同比增长约4.8%,贸易顺差约40亿美元。
四、效益与成本压力
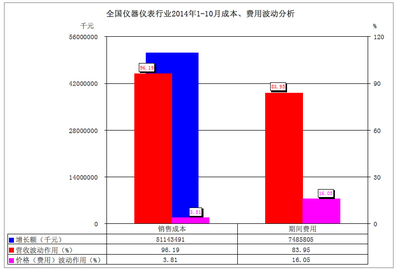
1-10月,仪器仪表行业规模以上企业利润总额同比增长约5.2%,增速低于收入增速,主要受原材料价格波动、研发投入增加和部分产品价格竞争影响。行业毛利率约为23.5%,较上年同期下降0.6个百分点。企业亏损面约为16%,较上年同期收窄1.2个百分点,显示经营状况有所改善,但中小企业仍面临较大压力。
五、创新与投资
行业研发投入强度保持在3.2%左右,较上年同期提高0.2个百分点。1-10月固定资产投资同比增长约9.5%,其中技术改造和设备更新投资增长较快。国家在重大科研仪器、智能检测装备等领域的政策支持,带动企业加大中高端产品研发和产业化布局。
六、存在的问题与建议
当前行业面临的主要问题包括:中低端产品同质化竞争激烈,价格战影响利润;高端产品核心零部件和基础软件对外依存度仍然较高;部分下游行业投资放缓导致订单波动。建议企业加快向智能化、数字化和整体解决方案转型,加强产学研协同攻关关键核心技术,同时利用设备更新政策和海外市场机遇扩大销售。
1-10月仪器仪表行业销售保持增长,结构升级态势明显,预计全年主营业务收入增速有望保持在6.5%-7.5%区间,出口将继续成为重要支撑,但需关注利润率和供应链稳定性。
如若转载,请注明出处:http://www.szhgbio.com/product/55.html
更新时间:2026-11-15 04:21:48