2022-2028年中国仪器仪表行业全景调研及投资前景分析报告 销售市场深度剖析
随着中国制造业向高端化、智能化、绿色化转型,仪器仪表作为工业生产的“眼睛”和“大脑”,其战略地位日益凸显。2022年至2028年,中国仪器仪表行业迎来新一轮发展机遇,销售规模持续扩大,市场结构不断优化,投资前景备受关注。本报告基于全景调研数据,深度剖析行业销售现状、区域分布、细分市场及竞争格局,并对未来投资方向与风险进行前瞻性分析,旨在为行业参与者与投资者提供决策参考。
一、行业销售总体概况
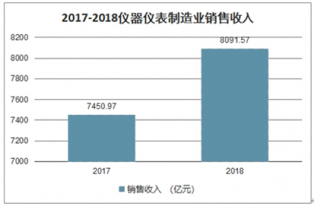
2022年,中国仪器仪表行业销售规模达到约9800亿元人民币,同比增长6.8%,尽管受宏观经济波动及供应链紧张影响,但受益于新能源、半导体、生物医药等下游需求拉动,行业展现出较强韧性。2023年,随着疫情管控放开及稳增长政策落地,销售增速回升至8.2%,规模突破1.06万亿元。预计到2028年,市场规模有望突破1.8万亿元,2023-2028年复合增长率(CAGR)约为9.3%,高于全球平均水平。
从销售结构看,工业自动化仪表与控制系统占比最大,约45%;其次是实验分析仪器(20%)、光学仪器(15%)、电子测量仪器(12%)及其他(8%)。其中,智能仪表、在线分析系统等高端产品增速领先,低端同质化产品竞争激烈,销售价格承压。
二、重点细分市场销售分析
1. 工业自动化仪表及控制系统
该领域是仪器仪表行业销售主力,2023年销售额约4770亿元。PLC、DCS、变频器、执行机构等产品需求稳定,但外资品牌仍占据中高端市场约60%份额。国产替代加速推进,本土龙头企业如川仪股份、中控技术等销售额增速超过15%。 process 工业软件价值凸显,软硬一体化销售模式逐渐普及。
2. 实验分析仪器
2023年销售规模约2100亿元,生命科学、食品安全、环境监测等领域需求突出。质谱仪、色谱仪、光谱仪等高端产品进口依赖度高达70%,但国产企业如聚光科技、禾信仪器在部分细分领域实现突破,销售增长率高于行业均值。实验室整体解决方案销售模式兴起,带动配套耗材与服务销售。
3. 光学仪器
受益于智能手机、激光雷达、AR/VR等消费电子及新兴应用,2023年销售额约1600亿元。国内企业在镜片、镜头模组等中低端市场优势明显,但在高端光学设备上仍需进口。销售渠道以直销+电商为主,定制化销售占比提升。
4. 电子测量仪器
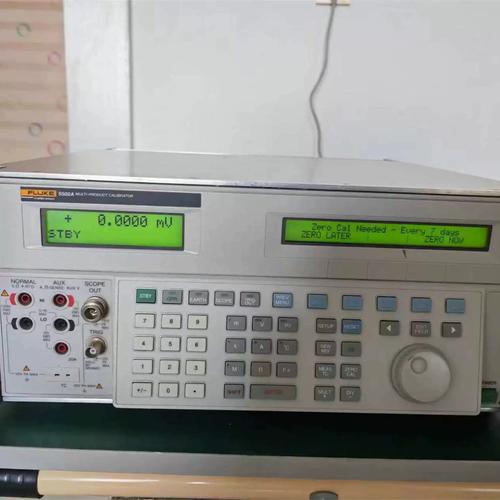
5G、半导体、新能源汽车测试需求推动电子测量仪器销售增长,2023年销售额约1270亿元。示波器、频谱分析仪、信号发生器等产品销售向好,是德科技、泰克等外资品牌主导,国产普源精电、鼎阳科技等逐步渗透中低端市场。销售模式趋向租赁+服务收费。
三、区域销售格局与渠道特征
华东地区(含长三角)是最大的销售区域,占比约42%,主要得益于发达的制造业和集聚的仪器仪表企业;其次是华南(18%)、华北(15%)、华中(10%)、西南(7%)、西北(5%)和东北(3%)。销售渠道方面,直销模式仍占主导(约60%),尤其在大型项目及高端产品中;分销及电商平台销售快速增长,2023年电商销售额占比达12%,预计2028年将提升至20%。出口销售稳步增长,2023年仪器仪表出口额约650亿美元,主要销往欧美及东南亚。
四、销售竞争格局
外资品牌如西门子、ABB、施耐德、安捷伦、赛默飞世尔等凭借技术优势占据高端市场主要份额,销售价格高、利润厚。本土企业数量众多但集中度低,2023年CR10仅约25%。龙头企业通过并购、产学研合作提升竞争力,销售策略从价格战转向差异化与服务增值。"专精特新"中小企业专注细分市场,销售增长迅速。
五、影响销售的关键因素
- 下游需求:新能源汽车、半导体、生物医药、碳中和等产业政策直接拉动相关仪器仪表销售。
- 技术创新:物联网、AI、边缘计算推动智能仪表销售,产品更新换代加快。
- 供应链:芯片、传感器等核心部件供应稳定性影响销售交付。
- 政策环境:国产替代、计量标准、安全环保法规促进合规性产品销售。
- 贸易摩擦:关税及技术封锁影响进出口销售及高端产品获取。
六、投资前景与机会分析
投资机会
- 高端传感器与智能仪表:国产替代空间大,销售增速高。
- 科学仪器(实验分析):政策重点支持,市场需求旺盛。
- 工业软件与数字化解决方案:出售"硬件+软件+服务"模式提升盈利能力。
- 检测服务:第三方检测市场扩张,带动仪器仪表销售。
- 出口市场:一带一路沿线国家基础设施與工业化建设带来新增长点。
投资风险
- 技术迭代风险:研发投入不足可能导致市场份额丧失。
- 市场竞争加剧:价格战可能降低销售利润率。
- 宏观经济波动:制造业投资收缩传导至仪器仪表销售。
- 供应链风险:关键零部件断供影响销售与信誉。
七、2022-2028年销售趋势预测
预计到2028年:
- 智能仪表销售占比将超过50%。
- 实验分析仪器销售CAGR达11%,规模突破3500亿元。
- 销售服务一体化模式成为主流,服务收入占比超20%。
- 国产品牌销售额份额提升至55%以上,尤其在过程控制和部分分析仪器领域。
- 电商及数字化营销直达客户比例提升,销售周期缩短。
八、结论与建议
中国仪器仪表行业销售市场前景广阔,但结构性矛盾突出。投资者应聚焦高技术、高成长细分领域,关注具备核心技术、销售渠道与品牌优势的企业;企业应加强研发投入与产业链协同,创新销售模式与服务,以在2028年前抢占更大市场。建议投资者重点布局工业自动化仪表、实验分析仪器及智能传感器赛道,并规避低端产能过剩领域。通过纵深化、细分化管理与精准营销,共享仪器仪表行业快速增长的红利。
如若转载,请注明出处:http://www.szhgbio.com/product/45.html
更新时间:2026-10-01 17:42:41